同样是做照明,为什么有人深陷亏损,有人却在赚钱?
古镇灯饰传媒产业研究院从148家LED照明产业链相关上市公司中,以照明产业链相关业务营业收入金额为标尺,筛选出“亮点100指数”2026年半年度LED照明产业链TOP100上市公司,覆盖照明应用、LED芯片、LED封装、车灯、电源/控制、照明工程六大板块。
作为终端环节的照明应用板块,是六大板块中企业数量最多、相关营收总规模最大的赛道,43家企业的核心业务涵盖照明应用,占TOP100相关营收总额800.658亿元的30.80%。同时,照明应用也是距离终端需求最近、价格战最直接、分化最剧烈的板块。
本篇聚焦照明应用板块,从照明产业链相关业务营收、总营业收入、归母净利润三大维度,拆解规模表象之下的企业生存状态。
照明应用板块营收
头部集中度持续抬升,首尾差距破百倍
TOP100上市公司中,照明应用板块贡献了超三成的体量,是产业链的基本大盘。但板块内部的分布极不均衡,企业平均照明相关营收仅5.73亿元,中位数远低于平均值,规模分化极其悬殊。
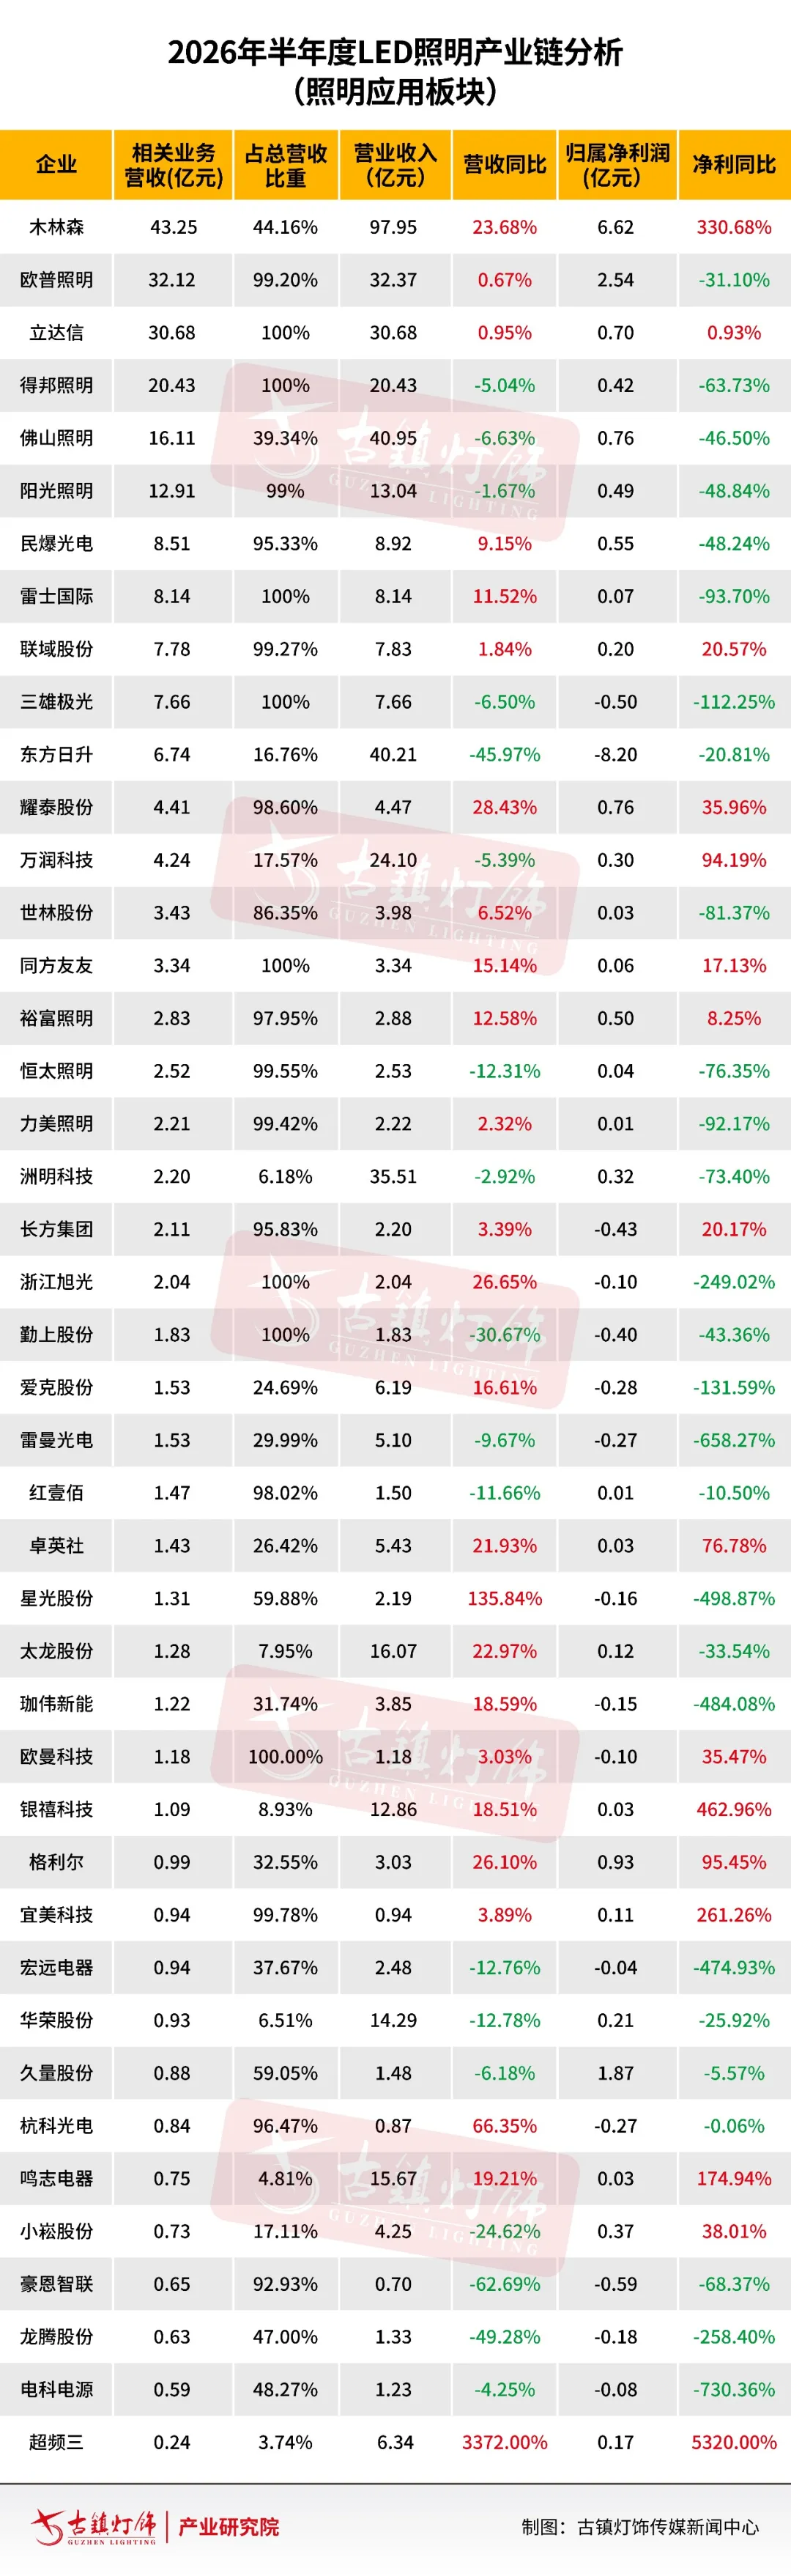
头部阵营中,木林森以43.25亿元一骑绝尘。欧普照明、立达信、得邦照明、佛山照明、阳光照明组成二梯队,照明应用板块营收均在10亿元以上,牢牢占据行业领先位置。而榜单尾部的大量中小型照明企业,相关营收不足1亿元,排名靠后的企业仅5000万元-6000万元量级,头部企业与尾部企业的规模差距超过百倍。
从业务聚焦度看,板块平均相关营收占比约63.44%,内部分化同样明显。立达信、得邦照明、三雄极光等纯照明企业,相关营收占比达到95%-100%,照明业务就是企业的全部基本盘,行业波动会直接传导至企业经营的每一个环节;而东方日升、福日电子、万润科技等跨界集团,照明业务仅为副业,占比不足20%,相关营收的波动对企业整体影响有限,更多是作为业务补充存在。
从同比增速维度观察,板块呈现清晰的“龙头微稳、中小企业下滑”特征。欧普照明、立达信等拥有自主品牌与渠道壁垒的龙头企业,相关营收实现小幅正增长,基本盘保持稳固;而大量依赖ODM/OEM出口、主打通用平价产品的中小企业,受海外订单波动、国内价格战双重挤压,相关营收同比出现不同程度下滑,部分企业降幅超过20%,生存空间持续被压缩。
总营业收入
纯照明企业遭遇增长天花板
在照明应用板块内,纯照明企业的总营收与照明相关营收高度重合,相关营收的走势基本就是总营收的走势;而跨界集团的总营收则由其他主业主导,照明业务的影响被大幅稀释,根据该板块企业的特性,将43家企业分为三大阵型来看:
第一类是营收利润双增企业,共14家。木林森总营收97.95亿元,同比增长23.68%,在行业整体微降的大环境下跑出高增速,成为板块核心增长引擎。增长背后,一方面来自对普瑞光电的控股收购完成,LED芯片研发制造环节纳入体系,全产业链整合效应开始释放;另一方面国内木林森品牌渠道持续发力,流通、工程渠道拓展见效,国内业务同比大增53.18%。除此之外,超频三、耀泰股份、格利尔、卓英社也实现了营收利润双增超20%,成为板块内的增长型选手。
第二类是营收停滞、利润承压的企业,共有16家企业营收利润均同比下降,甚至出现净利润腰斩的情况。整体看来,传统照明龙头普遍进入增长瓶颈期,下游地产需求偏弱、渠道内卷加剧、产品同质化竞争,共同压制了收入弹性,行业整体已经告别过去的高增长时代。
第三类是跨界集团型企业,总营收完全由非照明业务主导。如东方日升照明相关营收6.74亿元,占比16.76%,集团总营收40.21亿元,同比下降45.97%,亏损主要来自光伏主业。对这类企业而言,照明业务只是业务拼图的一块,既不能决定集团的增长,也不会主导集团的亏损。
归母净利润
波动幅度、两级分化比营收更剧烈
如果说营收反映的是规模盘面,净利润才是企业真实的生存质量。照明应用板块最显著的特征,就是净利润的波动幅度远大于营收的波动幅度,营收几个百分点的变化,往往会带来利润几十个点甚至翻倍的波动,盈利端的分化远比营收端更加剧烈。
增长端,超频三的归母净利润0.173亿元,同比增长5320%,终于走出2023年-2025连续三年亏损的泥潭;银禧科技、罗曼股份的归母净利润同比大增462.96%、444.1%。除此之外,木林森归母净利润6.62亿元,同比暴涨330.68%,验证了其全产业链布局的抗周期能力。当然,这也与它们在LED业务上坚持高端化、差异化路线有关,展现出较强的经营韧性。
下滑端,传统龙头的利润缩水幅度显著超过营收下滑幅度。欧普照明净利润2.54亿元,同比下降31.10%,营收仅微增0.67%,利润下滑幅度是营收的数十倍;得邦照明净利润0.76亿元,同比下降46.50%,其主要原因是得邦照明上半年以14.54亿元完成对嘉利股份的收购,但嘉利股份在报告期内业绩亏损,拖累了整体利润表现。营收小幅波动,利润却近乎腰斩,背后是终端价格战持续挤压毛利率,加上渠道费用、管理费用具备刚性,收入端的微小收缩,会直接吃掉企业原本就不宽裕的利润空间。
亏损端,板块内15家企业处于亏损状态。东方日升以-8.20亿元的亏损额居首,但亏损主要来自光伏主业,照明业务反而保持了34.57%的高毛利率,是集团内部的优质资产。三雄极光、勤上股份、长方集团、雷曼光电等传统照明企业,则是主业照明经营不善导致亏损,部分企业叠加商誉减值、资产减值,亏损幅度进一步放大。
值得注意的是,同样是亏损,部分跨界企业的亏损和照明无关,纯照明企业的亏损则是主业基本面的恶化,这也意味着纯照明赛道的尾部企业,正在面临越来越大的出清压力。

照明应用进入质量比拼时代
从本篇分析中可见,照明应用板块已经告别过去跑马圈地、营收高增的时代。营收大盘整体停滞不前,头部集中度持续提升,中小企业不断承压,K型分化愈演愈烈。对纯照明企业而言,单纯靠规模扩张的路已经走不通了,产品升级、品牌溢价、全球化布局、全产业链整合,正在成为头部企业拉开差距的核心武器。
诚然,照明应用是整个LED照明产业链的终端出口,它的冷暖直接传导至上游各个环节。但产业链的全貌,远不止终端制造这一面,车灯的高壁垒、LED芯片的强周期、封装的马太效应、电源控制的高盈利、照明工程的高风险,共同构成了产业的纵深。
下篇,我们将聚焦“亮点100指数”2026年上半年TOP100上市公司中的车灯、LED芯片、LED封装、电源/控制、照明工程五大板块,拆解产业链上游与应用端的另一半生态,看清不同赛道的价值逻辑与生存法则。